有信钱包app官网版是把用户需求与机构产品做智能匹配的“服务超市”,用身份、运营商、芝麻分、行为数据给用户画像,再在首页做“千人千面”的产品推荐,而非单一自有资金放款,集成实名、活体、个人账户绑定、还款计划、客服入口,把“看额度—选产品—提现—还款”收进同一个轻量界面。
应用特点
1、极速预审:手机号注册后填基础资料,系统秒出预估额度,强调“30秒审批、最快3分钟到账”,用速度感降低用户决策门槛。
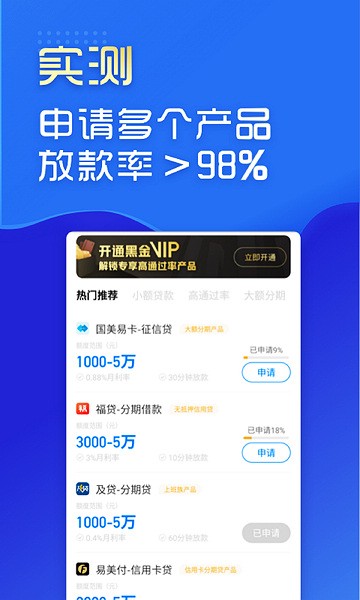
2、产品聚合:首页像货架,堆叠低息贷、公积金贷、极速现金、信用卡代偿等入口,用户不用挨个下载小贷App。
3、信用工具前置:内置网贷报告、多头检测、逾期风险扫描,先让用户看自己“能不能借”,再引导进具体产品流程。
4、风控可视化弱、转化强:界面突出额度数字和月息,合同细则、资方名称、实际到账金额往往在二级页面,适合应急但不适合粗看就签。
应用教程
1、下载认准应用商店正版:搜“有信钱包”,看开发者“成都优卡信息科技有限公司”,别点短信链接、群文件、扫码包,防仿冒强制下款壳。
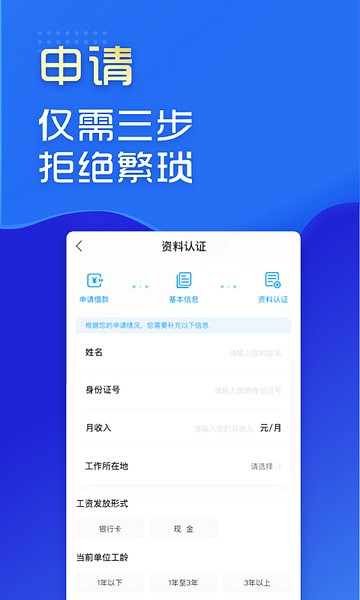
2、手机号注册后做实名:传身份证正反面、绑本人实名手机号与储蓄卡,开人脸活体;拒绝通讯录、定位等非必要权限默认全开。
3、填资料看预估额:选金额与期限(如借5000分6期),提交后系统给预审额度;此时只是匹配,不是真到账,别先交“解冻费、会员费”。
4、进具体产品签约:点推荐卡片跳资方H5,仔细看年化利率、到账金额、还款日、提前还款规则;确认后再授权查询征信与放款。
5、到账与还款:绑卡收钱,自动扣款或手动还;提前还款以合同为准,遇到“没点却强制下款”立刻截屏留证、冻卡并投诉。
应用内容
1、首页是“额度中心”:顶部显示可借区间,下方按资质推不同资方,新用户容易被“1088红包”“低月息”吸引,需理性看实际IRR。
2、我的页面管资产与信用:还款计划、记录、信用分、黑名单检测、消息通知集中在这里,方便回头查哪笔钱来自哪个第三方。
3、会员与增值服务穿插:部分路径会弹“开通会员提额”“信用优化包”,编辑视角要提醒——会员不保证下款,别把服务费当放款前提。
4、客服与投诉闭环弱:官方热线常变更,遇强制放款、砍头息优先留电子证据,走黑猫、监管、公安反诈渠道,不只在App内等回复。
应用说明
1、它自己是“助贷中介”:有信钱包不直接放钱,赚匹配与导流价值,用户合同对手方通常是合作小贷、消费,权责要分清。
2、信息流转风险高:注册即交身份证、人脸、通话、卡,资料可能被分发到多家资方或中介,隐私授权要逐条关,别点“一键同意全部”。
3、强制下款与高炮隐患:投诉记录里出现过“没确认就放款、到账砍头息、几天翻倍还”的第三方跳转,看到陌生资方立刻停操作。
4、反诈红线:凡放款前收解冻金、保证金、刷流水、验证金,全按诈骗处理;正规信贷不会先让人掏钱“激活账户”。
使用建议
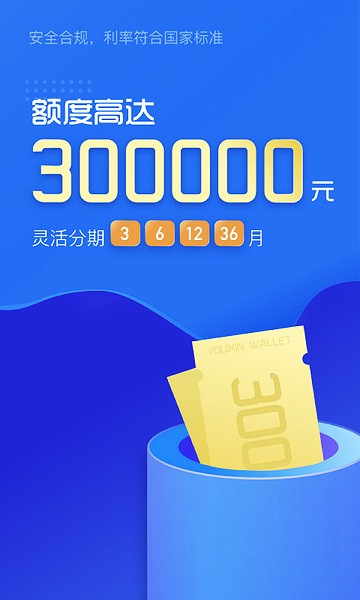
1、适合短期真实周转:有稳定收入、能算清年化、急用两三万且对比过消费贷的人,把它当“比价入口”而非唯一渠道。
2、不适合学生与以贷养贷:无收入、想借新还旧、被“秒下款”话术刺激的用户,容易滚进多头负债,App再顺手也救不了现金流。
3、用前做三件事:算IRR不看“日息万几”、查资方牌照、截留全流程;用后关授权、解绑不常用卡、定期查征信报告。
4、内容运营表达上,别写“闭眼借”“百分百下款”,把“快”翻译为“流程快但责任重”,把“额度高”翻译为“匹配广但成本浮动”。
 下载
 易币网正规平台
 易交易平台官方版