有信钱包正规平台:在这种钱包类型的平台上,通常会为提供多种方案以供选择,而这个平台不仅有方案提供,还有24小时客服为您服务,通过平台的方案进行核实,选择适合的方案进行选择,帮助有需要的解决当下短时间的难题。
应用介绍
1、有信钱包由成都优卡信息科技有限公司推出,2018 年上线,官方自我定位是“金融信贷智选平台/助贷导流平台”,本身不直接放钱,而是把用户需求匹配给合作金融机构或第三方产品。
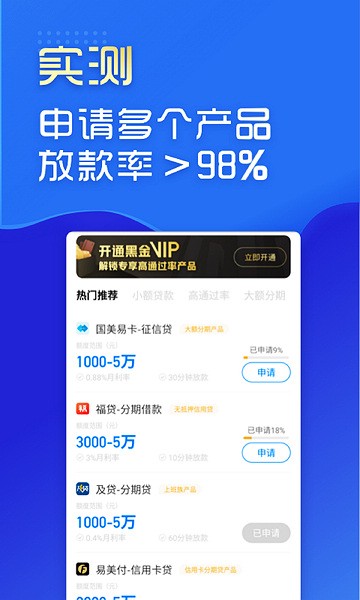
2、应用商店里它的标签通常是“最高 20 万额度、最快几分钟初审、纯手机操作、灵活分期”,页面会拆出小额贷、大额分期、高通过率、热门推荐几个频道,本质是一个“产品货架”。
3、用户进去先看到预估额度,再点具体产品跳转到洋钱罐、你我贷、小花钱包等独立 App 或 H5 完成真实授信,有信钱包赚的是流量分发、会员费、导流服务费,不是利差。
4、从编辑视角看,它的内容锚点不是“靠谱不靠谱”,而是“它是中介层”:用户以为在用一个借钱工具,实际在用一个金融版应用商店,所有风控、合同、催收都发生在下游产品里。
应用功能
1、首页能力是“智能匹配”:填年龄、职业、社保、芝麻分、用途后,系统用大数据做用户分层,把不同利率和期限的产品排到前面,类似“你适合哪类口子”的推荐流。
2、额度与期限展示很标准化:宣传口径常见 1000 元–20 万元、7 天到 24 个月、月息 0.6%–2% 或年化 7.2% 起,但实际到手额度、利率、是否收会员费,取决于跳转后的真实放款方。
3、附加功能不止借钱:App 内还堆了征信查询、信用卡办理、生活缴费、保险推荐、VIP 黑金权益,用“金融生活助手”的外壳把留存做厚,避免用户借完就卸。
4、风控话术偏“AI 聚合”:官方讲人工智能预审、还款能力评估、隐私加密,但媒体实测里只填手机号就能出初审额度,真实把关其实被转嫁到下游产品和人工电核环节。
操作流程
1、下载只认正规商店:优先在苹果 App Store、华为/小米/OPPO/vivo 应用市场搜“有信钱包”,别点短信链接、社群二维码、网页“极速版”,强制下款类黑产 App 通常不敢上架正规商店。
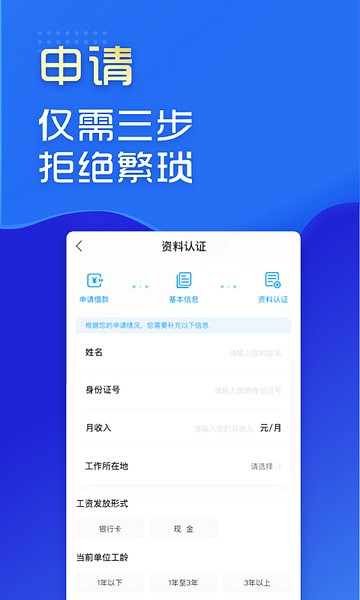
2、注册后走四步:手机号验证码登录 → 实名认证(身份证正反面+人脸活体) → 绑卡与运营商授权 → 填工作、收入、紧急联系人,提交后首页给出“预估可借额度”。
3、选产品别全点:页面会诱导“同时申请 3 家提高通过率”,但每点一次就把通讯录、短信、定位、相册权限和手机号卖给不同下游;编辑教程里要教用户一次只试 1 个、先看《合同》里的放款主体。
4、跳转下游才真正:点“立即申请”会拉起第三方 App 或 H5,此时要核对到账金额、到账账户(是不是私人转账)、还款日、总应还、服务费/会员费;没看清合同前,不要点“确认”。
风险识别
1、会员权益是高频争议点:页面常弹“开通黑金 VIP 解锁高通过率产品”,但大量投诉显示没下款也不退会员费,或绑卡时静默扣 299 元“审核费”,这类收费接近变相砍头息。
2、强制下款是高危场景:用户只填了资料没点确认,卡突然收到私人账户打来的 1560 元、2340 元,App 却显示要还 3000 元、4500 元,周期仅 4–5 天,属于典型“714 高炮”套路。
3、催收动作容易越界:逾期后不仅打本人,还可能打紧急联系人、翻通讯录,投诉里集中出现“暴力催收”“爆通讯录”“伪造直贷中心”的话术,遇到私域微信、境外号码催款直接留证报警。
4、识别红线很简单:正规产品放款主体是持牌机构、对公账户打款、合同可查;私人账户转账、无还款入口、天数极短、利息畸高、客服只微信联系——这五条中两条以上就立刻停止操作。
权限管理
1、首次启动常要“定位+存储+照片/文件”权限,定位用于风控地域识别,存储用于缓存合同和身份证照片;编辑教程要教用户“先拒可选权限,能进首页再按需开”,别把相册永久授权给金融 App。
2、运营商授权是隐形雷区:一旦允许读取通话记录、短信,下游产品能抓验证码、联系频次、催收回拨痕迹,建议只在真实那一家独立 App 内授权,不在贷超首页一把梭哈。
3、人脸活体数据别乱存:认证完立刻看设置里能不能关“允许后台调用相机”,截图、录屏、相册备份里如果留下活体视频,后续被撞库或冒用很难追溯,隐私表达要写成“拍完即删本地缓存”。
4、解绑与注销路径要写进科普:很多用户只卸载不注销,实名+绑卡+人脸还在服务端留痕;正确动作是在设置里提交注销、解绑卡、撤回授权,并截图“注销成功”页面留底。
 下载
 好屋合伙人官方最新版
 吕梁通手机最新版
 桌迷藏最新免费版
 时历手机免费版
 窝友自驾直装版